Physical Address
304 North Cardinal St.
Dorchester Center, MA 02124
Physical Address
304 North Cardinal St.
Dorchester Center, MA 02124
Ensaio
Rumo a uma Teoria da Sucessão Monetária
Série / Parte I / A História Conduz o Dinheiro
A Infraestrutura do Dinheiro
12 min de leitura
3 de julho de 2026
Por Marcelo Gonçalves
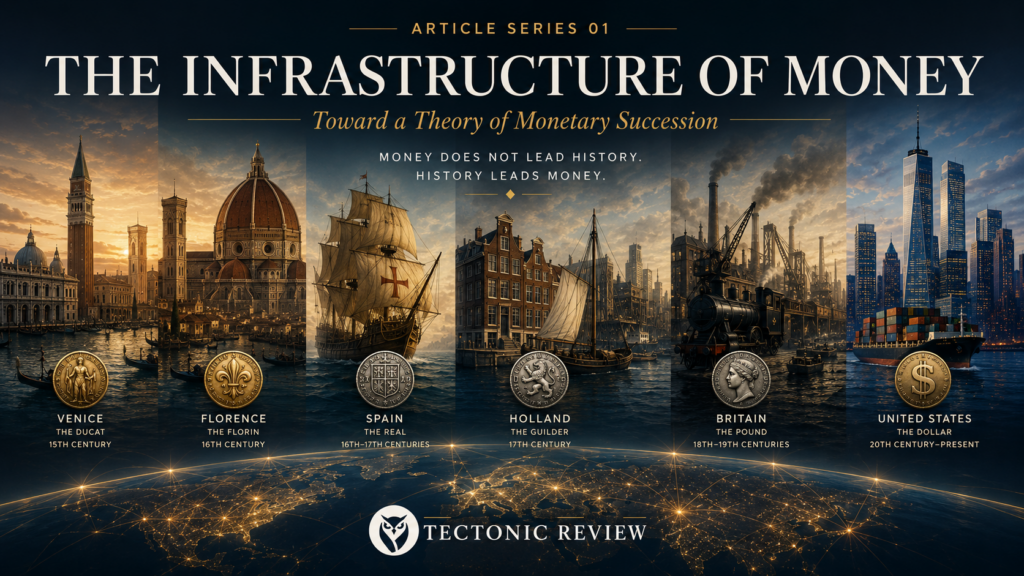
Um ensaio sobre como as ordens monetárias nascem de mudanças profundas na arquitetura produtiva, na dependência sistêmica e na indispensabilidade global.
Série
A Infraestrutura do Dinheiro / Rumo a uma Teoria da Sucessão Monetária / Parte I / A História Conduz o Dinheiro
Toda geração acredita que a moeda de reserva de seu tempo é permanente.
Os mercadores de Veneza provavelmente achavam que o ducado dominaria para sempre. Os banqueiros de Florença, ao que tudo indica, davam por certo que o florim seria o alicerce do comércio europeu. O Império Espanhol confiava em sua prata. Os holandeses confiavam no florim deles, o guilder. A Grã-Bretanha confiava na libra esterlina.
Hoje, o mundo debate se o dólar americano sobreviverá à ascensão da China, do Bitcoin, das stablecoins.
A história sugere que talvez estejamos fazendo a pergunta errada.
Falamos das moedas de reserva como se fossem invenções monetárias — instrumentos desenhados por governos, projetados por bancos centrais ou arrancados à existência por negociações diplomáticas. Não são. São resultados históricos. Quando uma moeda se torna global, a transformação que a tornou inevitável costuma estar em curso havia décadas. O dinheiro chega por último. A arquitetura que o sustenta chega primeiro.
Nenhum padrão histórico é determinista. Mas estruturas recorrentes merecem atenção. Nas grandes transições monetárias dos últimos seis séculos, aparece um mecanismo constante: toda ordem monetária foi construída sobre a arquitetura produtiva dominante de sua época — e, quando essa arquitetura muda, o sistema monetário acaba mudando com ela.
Por arquitetura produtiva não entendo apenas fábricas. Entendo o sistema inteiro por meio do qual uma economia cria valor indispensável: recursos, energia, produção, logística, finanças, tecnologia e instituições. A combinação varia de uma era para outra. Mas em todas elas alguma versão dessa arquitetura existiu — e, em torno dela, formou-se uma ordem monetária.
Este ensaio não pretende prever qual moeda, se alguma, virá a desafiar o dólar. Propõe algo mais duradouro: uma estrutura para ler como o domínio monetário se deslocou ao longo de seis séculos — de Veneza a Florença, de Florença à Espanha, da Espanha à Holanda, da Holanda à Grã-Bretanha, da Grã-Bretanha aos Estados Unidos — na esperança de que o padrão, se for válido, continue útil quer a próxima transição leve dez anos, quer leve cinquenta.
A história conduz o dinheiro.
Há uma visão, corrente no comentário financeiro, que trata o dinheiro como pura narrativa — uma história em que as sociedades concordam em acreditar, valiosa só porque gente suficiente diz que é. Há algo de verdadeiro nisso. Uma cédula é, em sentido técnico estrito, uma promessa impressa em papel. Mas nenhum decreto governamental jamais transformou uma economia fraca em moeda de reserva. E nenhuma moeda de reserva da história sobreviveu ao colapso do sistema produtivo a que estava atada.
A história é real. Mas por trás de toda história sempre houve uma base material que a sustentava.
Os historiadores costumam tratar as moedas de reserva como a origem do poder geopolítico — como se o ducado tivesse enriquecido Veneza, ou o dólar tornado forte a América. A relação corre no sentido contrário.
Antes de possuir a moeda dominante da Europa, Veneza já controlava as artérias comerciais do Mediterrâneo. Antes de emitir a moeda preferida do continente, Florença já se tornara o seu centro financeiro. Antes de a prata espanhola circular por três continentes, a Espanha já comandava um fluxo sem precedentes de metais preciosos que ligava a Europa, as Américas e a Ásia. Antes de o guilder se tornar a moeda corrente do comércio báltico e asiático, a República Holandesa já havia construído a primeira bolsa de valores moderna do mundo, seu primeiro banco central de compensação e a maior frota mercante da Terra. Antes de a libra esterlina se tornar a moeda de reserva mundial, a Grã-Bretanha já havia erguido a maior economia industrial, a marinha mais poderosa e a rede comercial mais sofisticada do planeta.
O dólar seguiu o mesmo padrão. Os Estados Unidos não se tornaram poderosos porque o dólar se globalizou. O dólar se globalizou porque os Estados Unidos saíram da Segunda Guerra Mundial como o centro industrial, financeiro e militar da ordem do pós-guerra. Bretton Woods não criou essa realidade — formalizou uma que já existia.
“O dinheiro não cria o poder. Ele o registra.”
Aqui é preciso fazer uma distinção — implícita no registro histórico, mas raramente enunciada, e essencial para tudo o que se segue.
O registro histórico examinado neste ensaio sugere que a maior economia do mundo não é necessariamente aquela cuja moeda se torna dominante. Nas grandes transições monetárias dos últimos seis séculos, as moedas de reserva pertenceram a economias que se tornaram indispensáveis à prosperidade de todas as outras.
Não é a mesma coisa.
Uma economia pode ser grande sem ser indispensável — se puder ser contornada, replicada ou ignorada sem custo catastrófico para a ordem econômica global. Uma economia se torna verdadeiramente indispensável quando controla aquilo sem o qual essa ordem não funciona: as rotas comerciais, a arquitetura financeira, a capacidade industrial, os recursos ou a infraestrutura sistêmica que mantém coeso o restante do sistema produtivo.
O tamanho conta. Mas é a indispensabilidade que conquista a moeda.
Essa distinção dissolve muitos dos aparentes enigmas da história monetária. Florença nunca foi a maior economia da Europa. A Holanda era uma nação pequena por qualquer medida demográfica. Nem o tamanho nem a população decidiram o resultado. O que decidiu foi o grau em que a ordem econômica global ao redor havia organizado a própria prosperidade em torno daquilo que só Florença ou a Holanda forneciam — e o custo que teria de arcar para tentar passar sem elas.
“O tamanho conta. Mas é a indispensabilidade que conquista a moeda.”
Linha do tempo
Veneza
Florença
Espanha
República Holandesa
Grã-Bretanha
Estados Unidos
Cada moeda dominante da história não esteve simplesmente ligada ao poder. Esteve ligada a uma categoria específica de ativos — o que podemos chamar de ativos fundamentais.
Definição
Ativos fundamentais são os recursos, as capacidades e os sistemas institucionais cujo controle gera dependência sistêmica e que não podem ser facilmente reproduzidos por outros.
Nem todo ativo valioso ou estratégico é fundamental. Ativos estratégicos geram vantagem. Ativos fundamentais geram dependência. Os diamantes sempre foram escassos e valiosos; nunca determinaram uma ordem monetária. A madeira já foi essencial ao poderio naval; não gerou moedas de reserva. O carvão impulsionou os primeiros estágios da industrialização; sua relevância geopolítica desde então recuou. A distinção não é de importância — é de insubstituibilidade em nível sistêmico.
Ativos fundamentais são os recursos, as capacidades e os sistemas institucionais cujo controle gera dependência sistêmica e que não podem ser facilmente reproduzidos por outros. Duas palavras sustentam essa definição. A primeira é controle — não posse. A segunda é reproduzidos — não apenas replicados ou substituídos a algum custo. O que faz de um ativo um ativo fundamental não é o seu valor intrínseco, mas a sua posição dentro de um sistema produtivo controlado, sem o qual o restante da ordem econômica global se vê estruturalmente incapaz de funcionar.
Definição
Dependência sistêmica existe quando uma economia não consegue sustentar o próprio sistema produtivo sem acesso contínuo aos ativos fundamentais de outra economia.
A dependência sistêmica, por sua vez, tem um sentido preciso: existe quando uma economia não consegue sustentar o próprio sistema produtivo sem acesso contínuo aos ativos fundamentais de outra economia. Não é a dependência comum do comércio ou da vantagem comparativa, em que há alternativas a algum custo. É uma condição estrutural em que a perda do acesso ameaça não a eficiência, mas o funcionamento.
A história oferece muitos exemplos de economias que possuíram recursos críticos sem jamais alcançar o domínio monetário — porque a posse, sem o sistema organizado que os outros não conseguem reproduzir, gera riqueza, mas não dependência. O que transforma recursos em poder monetário não é a abundância. É o controle organizado em sistemas insubstituíveis.
Toda ordem monetária, nas transições examinadas aqui, assentou-se sobre o sistema produtivo de que a economia global menos poderia prescindir.
O que se qualifica como ativo fundamental muda de uma era para outra — não porque as sociedades escolham novas prioridades, mas porque as revoluções tecnológicas redefinem periodicamente aquilo de que a ordem econômica global precisa para continuar funcionando. Cada revolução dessas torna menos centrais alguns ativos antes indispensáveis e eleva novas capacidades, pela primeira vez, à condição de fundamentais.
E aqui, uma observação decisiva: os ativos fundamentais raramente são abandonados. São superados. As rotas marítimas não desapareceram quando o capital industrial se tornou a restrição determinante — tornaram-se menos decisivas. A capacidade industrial não se evaporou quando a arquitetura de segurança do pós-guerra reorganizou a ordem global — passou a ser tida como dada. Cada transição reestrutura a hierarquia da indispensabilidade sem apagar o que veio antes.
No século XV, o ativo fundamental era a conectividade marítima: a capacidade de ligar mercados fragmentados, liquidar dívidas além das fronteiras políticas e manter abertas as artérias do comércio mediterrâneo. Veneza a controlava. O ducado viajava com os navios.
No século XVI, com a expansão do comércio através dos oceanos, o ativo fundamental passou a ser a liquidez metálica — prata padronizada, capaz de liquidar transações entre continentes que jamais haviam estado conectados financeiramente. A Espanha organizou e controlou esse sistema. O Real de a Ocho tornou-se a primeira moeda verdadeiramente global não porque Madri assim decretou, mas porque era o único instrumento capaz de cumprir aquela função naquela escala.
No século XVII, o ativo fundamental passou a ser a escala organizacional e a distribuição do risco. Mercadores isolados já não podiam financiar as viagens de que a economia global em expansão necessitava. Os holandeses resolveram o problema construindo um sistema institucional — a companhia por ações, a Bolsa de Amsterdã, o Wisselbank — de que os outros dependiam, mas que não conseguiam reproduzir com facilidade. O guilder era a expressão monetária dessa arquitetura controlada.
No século XIX, o ativo fundamental era o capital industrial — o financiamento de uma transformação na manufatura, no transporte marítimo e na produção global que fazia empalidecer tudo o que viera antes. A Grã-Bretanha o controlava. A libra esterlina denominou o resultado.
No século XX, os ativos fundamentais eram a capacidade de reconstrução e a arquitetura de segurança — o poder de reerguer uma economia mundial estilhaçada e de garantir a estabilidade sem a qual o comércio global não poderia ser retomado. Os Estados Unidos controlavam ambas. O dólar foi a moeda dessa liquidação.
Essas não foram apenas transições monetárias. Refletiam mudanças na própria organização da ordem produtiva global: como as sociedades produziam, comerciavam, financiavam, transportavam e, em última instância, sobreviviam. Quando os ativos fundamentais se deslocaram, a ordem monetária que neles repousava também se deslocou — não de imediato, não de forma limpa, mas de modo consistente.
Seis transições históricas. Seis conjuntos de ativos fundamentais. Seis moedas diferentes. Um único mecanismo recorrente.
“Toda ordem monetária assentou-se sobre o sistema produtivo de que a economia global menos poderia prescindir.”
O controle de ativos fundamentais não produz diretamente uma moeda de reserva.
Definição
Sistema produtivo controlado é o sistema organizado sem o qual o restante da ordem econômica global se vê estruturalmente incapaz de funcionar.
Uma economia que controla ativos fundamentais organizados num sistema que os outros não conseguem reproduzir com facilidade acumula algo mais valioso do que os próprios ativos: acumula insubstituibilidade. As demais economias passam a viver em estado de dependência sistêmica — incapazes de sustentar a própria capacidade produtiva sem acesso contínuo ao que a economia controladora oferece.
A dependência sistêmica, por sua vez, impulsiona algo que nenhuma política consegue fabricar: a concentração da atividade financeira. Como toda economia dependente do sistema indispensável precisa comprar, vender, investir, tomar emprestado e poupar dentro dele, repetidas vezes, a atividade financeira gravita naturalmente para a economia controladora. A liquidez não se cria por decreto. Ela emerge de uma necessidade econômica reiterada — do peso acumulado de transações que a ordem global não tem alternativa senão encaminhar pelo mesmo centro.
Definição
Liquidez profunda emerge de uma necessidade econômica reiterada — do peso acumulado de transações que a ordem global não tem alternativa senão encaminhar pelo mesmo centro.
Onde existem os mercados mais profundos, mais líquidos e mais confiáveis, a moeda da economia controladora vai se tornando o instrumento preferido de precificação, liquidação e poupança — reforçada a cada passo pelo efeito de rede, que torna uma moeda amplamente usada cada vez mais atraente de manter e mais difícil de abandonar.
Definição
Moeda de reserva torna-se o instrumento preferido de precificação, liquidação e poupança onde existem os mercados mais profundos, mais líquidos e mais confiáveis.
A cadeia, portanto, é esta:
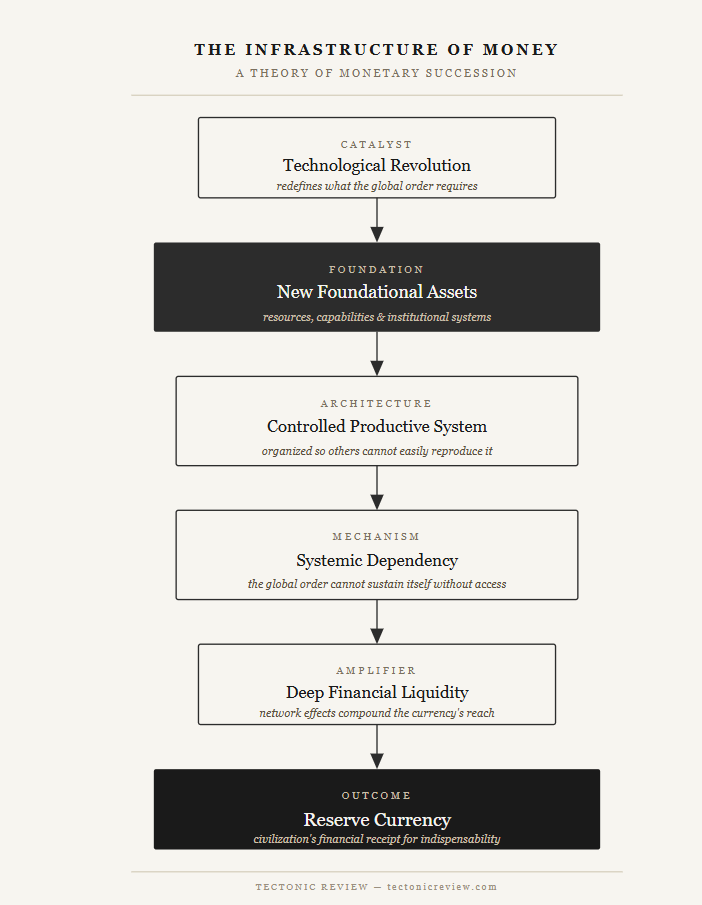
Cada elo é necessário. Nenhum basta sozinho. E, nas transições examinadas aqui, a cadeia começou não no tesouro nem no banco central, mas no sistema produtivo de que a economia global achou mais custoso abrir mão.
Há um corolário dessa lógica que merece igual peso: as moedas de reserva não desaparecem quando fracassam. Desaparecem quando a dependência do sistema produtivo que representam vai se erodindo. O florim não ruiu porque Florença cometeu erros monetários. Esmaeceu porque o problema que resolvia — a organização do crédito continental — foi sendo absorvido por sistemas maiores e mais complexos, que Florença já não controlava de modo exclusivo.
“A mesma lógica vale para cada moeda que perdeu o status de reserva nas transições examinadas aqui. E vale, em princípio, para qualquer moeda que o detenha hoje.”
Vale demorar-se nesta inversão — e ela não é uma ideia nova.
Os historiadores da longue durée, do estudo de Fernand Braudel sobre o capitalismo mediterrâneo à análise de Paul Kennedy sobre a sucessão das grandes potências, observam há muito que o domínio financeiro segue o domínio produtivo, e raramente o contrário. Charles Kindleberger sustentou que a estabilidade internacional exige uma única potência disposta a garantir o sistema — inclusive a sua moeda. Susan Strange descreveu o domínio monetário como uma das dimensões do poder estrutural: a capacidade de moldar o quadro dentro do qual todos os demais precisam produzir, comerciar e tomar emprestado.
O que o presente ensaio acrescenta a essa tradição é uma tese específica — que se poderia chamar de Teoria do Ativo Fundamental da Sucessão Monetária: a de que a unidade de análise por baixo da hegemonia, por baixo do poder estrutural, por baixo da longue durée, é o ativo fundamental, organizado num sistema produtivo controlado que gera dependência sistêmica e não pode ser facilmente reproduzido. A economia que ocupa essa posição não acumula meramente poder em sentido geral. Acumula o tipo específico de poder que, a seu tempo, acaba monetizado.
Uma moeda de reserva não é um prêmio. É um registro contábil — o recibo financeiro que a civilização passa pela indispensabilidade.
“Uma moeda de reserva não é um prêmio. É um registro contábil — o recibo financeiro que a civilização passa pela indispensabilidade.”
“Nas transições examinadas aqui, toda moeda de reserva teve como lastro o sistema produtivo de que a economia global menos poderia prescindir — nem sempre por lei, mas sempre por necessidade econômica.”
Essa formulação importa. Ela evita a imprecisão de dizer que o florim era “lastreado em atividade bancária” ou que o dólar era “lastreado em petróleo”. Nenhuma das duas afirmações é exata em sentido técnico. O que é exato é que cada moeda extraía sua credibilidade do fato de que o sistema produtivo que representava era um que a ordem global não podia se permitir perder. Deter a moeda era, na prática, deter uma participação na continuidade desse sistema.
Há um segundo mecanismo que vale nomear — um que só se torna visível quando uma moeda já alcançou o domínio, e que ajuda a entender por que a coroa, apesar dos seus privilégios, não sai de graça.
O economista Robert Triffin o identificou em 1960. Para ser o banqueiro do mundo, observou ele, uma economia precisa fornecer sua moeda ao mundo — o que significa manter déficits comerciais permanentes, exportando mais dinheiro do que recebe pelo comércio. O emissor da moeda de reserva é a única economia da qual se espera, e até se exige, que faça isso. É o tributo pago para sustentar a coroa. Os Estados Unidos o pagam há oitenta anos. Os déficits comerciais que provocam controvérsia política a cada ciclo eleitoral não são, nessa leitura, sinal de fraqueza no sentido corrente. São a consequência estrutural de ser a economia por meio da qual todos os outros escolhem operar.
Triffin descreveu uma das consequências do domínio monetário. Este ensaio faz uma pergunta diferente: o que cria o domínio monetário, para começar?
“Só uma economia com profundidade produtiva e institucional suficiente consegue absorver, ao longo do tempo, os déficits estruturais que o papel exige.”
O Dilema, contudo, esclarece algo essencial. Explica por que o domínio monetário não é apenas atraente — é também, paradoxalmente, exigente. A coroa não vai simplesmente ao mais forte. Vai à economia suficientemente indispensável para que os outros achem menos custoso manter o arranjo do que buscar uma alternativa.
Um leitor atento fará, a esta altura, uma objeção.
Bretton Woods foi um tratado negociado, assinado por delegados num hotel de New Hampshire em 1944. O arranjo do petrodólar com a Arábia Saudita, no início da década de 1970, foi uma barganha bilateral deliberada, não uma consequência espontânea de ativos fundamentais. Certamente foram escolhas políticas — momentos em que poder e dinheiro foram construídos juntos, de caso pensado?
Foram escolhas. Mas escolhas feitas sobre alicerces materiais que já existiam.
Em 1944, os Estados Unidos detinham cerca de dois terços das reservas mundiais de ouro e eram a única grande economia industrial a sair da guerra intacta. Bretton Woods negociou os termos desse domínio — não fabricou o domínio em si. Nenhuma delegação à mesa poderia ter votado a Grã-Bretanha ou a França naquela posição; a ordem produtiva subjacente já havia decidido.
O arranjo do petrodólar conta a mesma história por outro ângulo. Washington podia oferecer a Riad garantias de segurança e acesso ao mercado de capitais mais profundo da Terra justamente porque esse mercado de capitais, e o alcance militar que o respaldava, já existiam. O acordo prolongou um domínio sob pressão — o dólar acabara de ser desvinculado do ouro, em 1971 — mas não poderia ter inventado esse domínio do nada.
Os arranjos monetários negociados não são exceções ao padrão. São o poder do ativo fundamental exercendo a alavancagem que lhe resta para estender a própria vida — e tendem a surgir justamente quando a transformação produtiva que acabará por deslocar a velha ordem já começou.
Nas seis transições examinadas neste ensaio, a sequência foi consistente o bastante para sugerir algo estrutural, e não acidental.
Primeiro vem uma transformação na ordem produtiva — um novo conjunto de ativos fundamentais torna-se indispensável ao funcionamento da economia global, e uma economia passa a organizá-los e controlá-los num sistema que os outros não conseguem reproduzir com facilidade. Segue-se a dependência sistêmica. Depois vem a adaptação financeira: os bancos se reorganizam, os mercados de capitais se aprofundam, o comércio aos poucos se reassenta numa nova unidade de conta. Uma moeda de reserva não surge por proclamação. Ela se consolida — a última expressão de um processo que não começou no tesouro nem no banco central, mas na arquitetura produtiva controlada da economia que veio a deter aquilo de que a ordem global menos podia prescindir.
Em todas essas transições, havia algo que tornava cada uma legível de antemão: um sucessor que já acumulava os ativos fundamentais de que a era seguinte dependeria, que já construía o sistema controlado que acabaria por gerar dependência. Nas transições examinadas aqui, a coroa não saltou para estranhos. Passou a quem já controlava aquilo que a ordem econômica global menos podia se dar ao luxo de perder.
Se o mecanismo descrito neste ensaio continuar válido, o debate em torno do dólar vem sendo formulado em torno da pergunta errada. A questão não é qual moeda virá a seguir. É quais ativos fundamentais estão se tornando indispensáveis agora — quem os controla e quem está construindo o sistema produtivo que os outros acharão impossível reproduzir.
Navegação da série