Physical Address
304 North Cardinal St.
Dorchester Center, MA 02124
Physical Address
304 North Cardinal St.
Dorchester Center, MA 02124
Ensaio
O Teste
Série / Parte II / O Teste
A Infraestrutura do Dinheiro
12 min de leitura
6 de julho de 2026
Por Marcelo Gonçalves
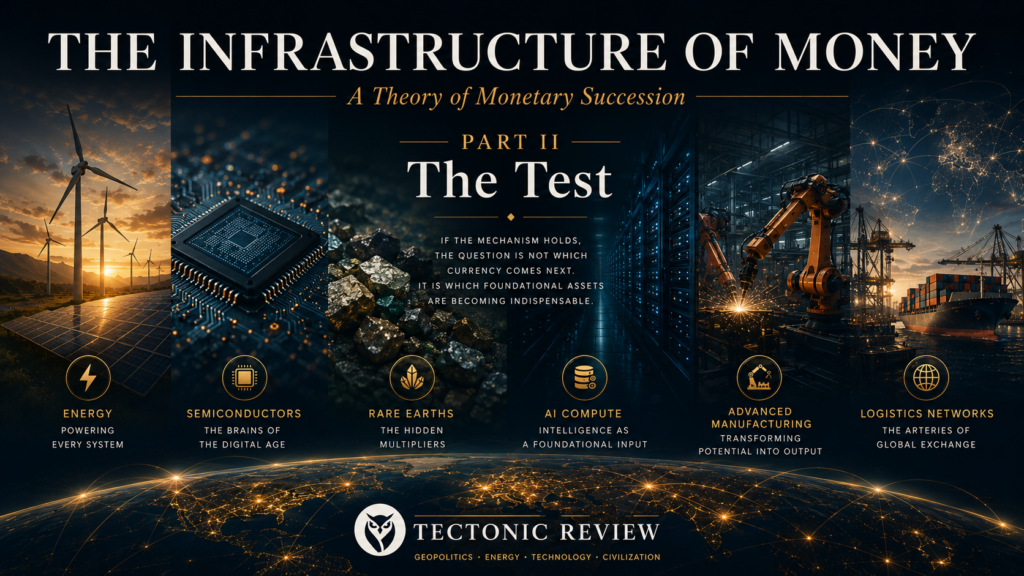
Um teste da teoria: um sucessor do dólar está de fato sendo montado na arquitetura produtiva emergente do século XXI?
Série
A Infraestrutura do Dinheiro / Parte II / O Teste
Prólogo: A Grande Identificação Equivocada
Ao longo da história, as grandes potências cometeram sempre o mesmo erro. Confundiram o símbolo de sua força com a fonte dela.
A Espanha acreditava que seu poder vinha da prata. As frotas do tesouro que cruzavam o Atlântico eram, aos olhos espanhóis, o motor do império. Mas a prata não era a fonte — era o produto. O que tornava a Espanha indispensável era o controle do único sistema capaz de ligar o capital europeu aos recursos americanos em escala continental. Quando esse sistema foi superado, a prata continuou a fluir por algum tempo. O poder, não.
A Grã-Bretanha acreditava que sua força residia na Marinha Real. A frota era real e formidável. Mas a Marinha existia para proteger algo maior: uma arquitetura industrial e comercial que fizera da Grã-Bretanha o centro organizador da manufatura, das finanças e do comércio globais. Quando essa arquitetura perdeu sua posição singular, a Marinha permaneceu. A ordem monetária, não.
Hoje, uma versão da mesma confusão é visível no modo como muitos analistas falam do poder americano. O dólar, Wall Street, o Federal Reserve — costumam ser descritos como os alicerces da hegemonia americana. A Teoria do Ativo Fundamental, proposta na Parte I, sugere outra leitura: eles são suas consequências mais visíveis.
Todas as transições anteriores tinham algo que a atual parece não ter.
Uma teoria que não pode ser testada não é uma teoria. É uma narrativa.
O mecanismo descrito na Parte I afirma algo específico: as ordens monetárias emergem de sistemas produtivos controlados que geram dependência sistêmica, e se erodem quando essa dependência diminui aos poucos. Se o mecanismo é real, deve produzir consequências observáveis — não nas taxas de câmbio nem nas reservas dos bancos centrais, mas na estrutura subjacente da ordem produtiva global.
O que deveríamos observar, se a teoria estiver correta?
Deveríamos observar um deslocamento nos gargalos produtivos da economia global — uma transição em que certos insumos antes abundantes se tornam escassos e estrategicamente disputados. Deveríamos observar uma reorientação da competição geopolítica para o controle desses insumos, e não apenas para o de territórios ou mercados. Deveríamos observar concentrações maciças de investimento fluindo para as indústrias que os processam e empregam. E deveríamos observar, no comportamento de Estados e empresas, um reconhecimento implícito de que o acesso a certos sistemas deixou de ser questão de preferência comercial e passou a ser de necessidade estrutural.
Definição
O fator limitante que restringe o crescimento de um sistema produtivo emergente e, por isso, revela o próximo ativo fundamental.
A economia global de meados da década de 2020 exibe todos esses sintomas ao mesmo tempo.
A competição geopolítica reorganizou-se em torno de semicondutores, minerais de terras raras, capacidade de geração elétrica e infraestrutura de inteligência artificial — categorias que há duas décadas pareceriam periféricas ao poder. Controles de exportação, política industrial, reservas estratégicas, estruturas de aliança: o vocabulário da rivalidade entre grandes potências deslocou-se, sem alarde, da geografia para a infraestrutura produtiva. Travam-se guerras por corredores de energia. Renegociam-se alianças em torno das cadeias de suprimento de chips. O investimento em geração elétrica, tecnologia de baterias e infraestrutura de computação atingiu níveis que não se viam desde a reconstrução do pós-guerra.
A teoria prevê esse padrão. A ampla reorientação da competição estratégica para a infraestrutura produtiva — e não para os instrumentos financeiros erguidos sobre ela — é exatamente o que o modelo levaria a esperar no início de uma transição de ativos fundamentais.
“A ampla reorientação da competição estratégica para a infraestrutura produtiva é exatamente o que o modelo levaria a esperar no início de uma transição de ativos fundamentais.”
A história não escolhe os ativos fundamentais. Quem os revela são as restrições produtivas.
Nenhuma civilização decidiu que a conectividade marítima seria fundamental no século XV. Nenhum governo decretou que a liquidez metálica organizaria o comércio global no século XVI. Nenhum tratado estabeleceu que o capital industrial definiria o poder monetário no século XIX. Em cada caso, o sistema produtivo da época esbarrou num limite vinculante — algo sem o qual o crescimento parava, o comércio emperrava ou o próprio sistema deixava de funcionar — e a economia que controlava a solução desse gargalo tornou-se indispensável.
Definição
Um insumo produtivo cuja escassez ou insubstituibilidade determina os limites da expansão econômica.
A pergunta certa, portanto, não é: quais ativos importarão no século XXI? É: o que o sistema produtivo global está achando cada vez mais difícil de substituir?
Para respondê-la, é preciso seguir a restrição.
Durante a maior parte da história econômica registrada, o limite vinculante da produção foi o trabalho humano. Terra, capital e recursos eram importantes, mas seu valor era determinado, em última análise, pela capacidade humana de empregá-los. O crescimento populacional se traduzia em crescimento produtivo. O tamanho da força de trabalho fixava o teto do que uma economia podia produzir.
Essa relação está sendo alterada de modo estrutural. A implantação da inteligência artificial na produção, na logística, nos serviços e na pesquisa científica vai reduzindo o papel do trabalho humano como principal fator limitante do produto econômico. Não se trata de uma previsão sobre um futuro distante; é a descrição de um processo já em curso, visível nas trajetórias de produtividade das indústrias pioneiras na adoção e nos fluxos de investimento que reorganizam as cadeias globais de suprimento em torno da automação.
Quando o trabalho deixa de ser o limite estrutural, outra coisa passa a ser o gargalo. E essa outra coisa não é abstrata.
Os sistemas automatizados de produção exigem eletricidade — em quantidades que estão transformando a infraestrutura de energia, de pressuposto de fundo da vida econômica, em recurso estratégico ativamente disputado. Um único treinamento de IA em larga escala consome hoje energia comparável à de uma cidade pequena. A expansão global da infraestrutura de data centers fez da capacidade de geração elétrica uma variável primordial nas decisões de localização industrial, nas estratégias de investimento e nas avaliações de competitividade nacional.
Mas a geração, sozinha, não basta. A infraestrutura de transmissão, a estabilidade da rede e a capacidade de transformadores despontam rapidamente como gargalos produtivos de importância estratégica comparável. A capacidade de entregar energia confiável e de alta densidade a grandes instalações computacionais — e não apenas de produzi-la — é cada vez mais o que separa as economias aptas a abrigar a próxima arquitetura produtiva das que não o são. A transição para a eletrificação redistribui, mas não elimina, a influência sobre o custo marginal da energia: os produtores que moldaram a era dos combustíveis fósseis já se reposicionam na era emergente, garantindo que a energia continue sendo uma variável fundamental qualquer que seja a sua fonte.
Os sistemas automatizados exigem também infraestrutura computacional — semicondutores fabricados em escalas de precisão que só um punhado de instalações no mundo consegue alcançar, e empregados em arquiteturas que são elas próprias fruto de décadas de investimento concentrado em pesquisa. O domínio dessa infraestrutura vai além da fabricação física: o software de projeto, os regimes de propriedade intelectual e os equipamentos especializados que viabilizam a produção avançada de chips compõem um sistema em camadas de controle produtivo que é, no conjunto, ainda mais difícil de reproduzir do que qualquer fábrica isolada.¹ A concentração geográfica da fabricação de chips avançados em Taiwan, e a dos equipamentos litográficos necessários para produzi-los nos Países Baixos, transformou o que era uma cadeia de suprimento industrial em um ponto de pressão geopolítico de primeira ordem.
E os sistemas automatizados exigem materiais que não são abundantes nem fáceis de substituir. Lítio, cobalto, níquel, terras raras, cobre em quantidades que a indústria mineradora existente não foi desenhada para fornecer — são, ao mesmo tempo, o substrato físico da transição energética e da revolução computacional. Sua extração e, de modo decisivo, seu refino e processamento em insumos industriais utilizáveis emergiram como gargalos estruturais no sistema produtivo que a economia global tenta construir.
Pela primeira vez desde a Revolução Industrial, o limite vinculante do crescimento econômico está se deslocando. Essa observação importa muito além da economia. A história sugere que, quando o gargalo produtivo muda, tudo o que se construiu sobre ele acaba mudando também — inclusive, com o tempo, a ordem monetária que nele repousa.
“Pela primeira vez desde a Revolução Industrial, o limite vinculante do crescimento econômico está se deslocando.”
O dinheiro nunca foi exceção.
Em cada transição anterior examinada na Parte I, os ativos fundamentais emergentes foram, ou rapidamente se tornaram, organizados num sistema produtivo controlado por uma única economia dominante. Veneza não dividiu o controle das rotas comerciais do Mediterrâneo com um consórcio de rivais. A Grã-Bretanha não administrou o sistema de capital industrial em conjunto com a França e a Alemanha. Os Estados Unidos não repartiram a arquitetura de segurança e reconstrução do pós-guerra entre um comitê de iguais.
A concentração de controle não foi incidental à sucessão monetária. Foi estrutural. A dependência sistêmica exige um sistema que os outros não consigam reproduzir com facilidade. Um sistema controlado por ninguém em particular gera concorrência, não dependência.
A distribuição atual dos ativos fundamentais emergentes não se parece com a de nenhuma transição anterior.
Os Estados Unidos controlam as camadas superiores do sistema de inteligência artificial: a pesquisa de modelos de fronteira, as plataformas dominantes, o ecossistema de projeto de semicondutores e a infraestrutura financeira e institucional que o sustenta. A China controla o processamento e o refino de parcela significativa dos minerais críticos do mundo, a fabricação de baterias e painéis solares em escalas que nenhuma outra economia hoje iguala e um ecossistema doméstico de IA cada vez mais competitivo. Taiwan controla a fabricação dos semicondutores mais avançados da Terra. A ASML, empresa holandesa, controla as únicas máquinas capazes de fabricar os equipamentos necessários para produzir esses chips. A Arábia Saudita e um pequeno número de Estados do Golfo mantêm influência decisiva sobre o custo marginal da energia global.
Alguma economia controla os ativos? Em parte. Várias controlam, cada uma sobre uma parcela diferente da arquitetura emergente.
Alguma economia controla o sistema? Não.
O sistema produtivo integrado que precisaria existir — aquele cujo controle geraria o tipo de dependência sistêmica que historicamente precede a sucessão monetária — ainda não pertence a ninguém. Ainda está sendo montado, disputado e negociado ao mesmo tempo em várias capitais, cujas decisões industriais e estratégicas remodelam em tempo real a ordem produtiva global.
“A fragmentação pode ser, ela própria, a característica definidora desta transição.”
A pergunta que se segue é a mais importante que a teoria levanta.
A Teoria do Ativo Fundamental oferece um conjunto específico de critérios para avaliar candidatos à sucessão monetária. Não o tamanho. Não o poderio militar. Não a influência diplomática. A questão é se um candidato controla um sistema produtivo integrado, construído em torno dos ativos fundamentais emergentes e organizado de maneira a gerar dependência sistêmica.
Medido por esses critérios, o quadro atual é o seguinte.
Critério
Estados Unidos
China
Zona do Euro
BRICS
Ecossistema de IA
Avançado e em grande parte integrado
Avançado, parcialmente integrado
Em desenvolvimento, fragmentado
Incipiente, fragmentado
Minerais críticos
Doméstico limitado, forte rede de aliados
Forte em refino e processamento
Limitado
Fragmentado entre os membros
Infraestrutura de computação
Forte e dominante
Forte e em crescimento
Moderado
Limitado
Posição energética
Forte, cada vez mais eletrificada
Dependente de importações, investindo rapidamente
Dependente de importações
Mista, descoordenada
Profundidade financeira global
Dominante
Em desenvolvimento, sob controle de capitais
Forte, estruturalmente fragmentada
Limitada
Dependência sistêmica gerada
Alta, consolidada
Crescente, concentrada no comércio
Regional
Mínima
Sistema integrado suficiente para a sucessão
Incompleto
Parcial
Não
Não
A tabela não é um ranking. É uma descrição. Dois candidatos merecem exame mais detido, porque os limites estruturais que os desqualificam não são plenamente visíveis só na tabela.
A China apresenta o caso analiticamente mais interessante. Sua capacidade produtiva em várias categorias fundamentais é formidável e foi montada com inequívoca intenção estratégica. Contudo, o fechamento estrutural de sua conta de capital — a decisão deliberada de impedir a livre circulação do renminbi através das fronteiras — a desqualifica para o papel monetário que seu peso produtivo poderia sugerir. Uma moeda que não pode ser livremente mantida, negociada e movimentada é uma moeda que não pode se tornar o instrumento pelo qual a economia global liquida suas contas. Isso não é um juízo de mercado sobre a força da China. É uma condição estrutural que a China escolheu manter, por razões de controle financeiro interno que o registro histórico da sucessão monetária não comporta.
A Zona do Euro apresenta um fator limitante diferente. Seus mercados financeiros são profundos, suas instituições são sofisticadas e o euro é a segunda moeda de reserva mais detida do mundo. Mas a Zona do Euro continua sendo, nos termos da teoria, uma moeda sem país — e, mais precisamente, sem a arquitetura produtiva, fiscal e de segurança unificada que garantiu todas as moedas de reserva anteriores. Vinte economias compartilham uma unidade de conta sem compartilhar o sistema integrado que o domínio monetário sempre exigiu. A crise da dívida soberana de 2009 a 2012 demonstrou os limites estruturais desse arranjo com clareza incomum.
“A conclusão não é que o dólar esteja seguro. É que nenhum candidato ainda montou o sistema produtivo integrado que a sucessão monetária historicamente exigiu.”
A estrada continua sendo a estrada. Só o veículo mudou.
Neste ponto do argumento, surge uma objeção familiar.
Talvez a próxima ordem monetária não emerja de um Estado. Talvez as moedas digitais — stablecoins, moedas digitais de bancos centrais ou alguma forma de infraestrutura monetária descentralizada — dissolvam o vínculo histórico entre sistemas produtivos e moedas de reserva.
A objeção merece uma resposta direta.
As stablecoins, em sua forma atual e previsível, mudam o veículo. Não mudam a estrada.
Uma stablecoin denominada em dólares americanos — o que descreve a esmagadora maioria delas em valor de mercado — não desafia o papel do dólar na ordem monetária. Estende-o. Cada stablecoin em dólar em circulação é, na prática, uma demanda por liquidez em dólar, um voto de confiança no sistema produtivo que o dólar representa e um aprofundamento dos efeitos de rede que sustentam o domínio do dólar. Longe de ameaçar a ordem existente, as stablecoins em dólar podem ser um dos mecanismos mais poderosos para estendê-la à infraestrutura financeira digital.
Uma stablecoin denominada em outra unidade de conta enfrenta exatamente o mesmo limite estrutural de qualquer outra moeda desafiante: sua credibilidade deriva, em última instância, dos ativos fundamentais e da dependência sistêmica que lastreiam a economia que a emite. Um yuan digital continua sendo um yuan. Suas propriedades monetárias são determinadas não pela tecnologia, mas pelo sistema produtivo que está por trás dele e pelo grau em que a economia global se tornou dependente desse sistema de maneiras que não consegue substituir com facilidade.
A camada tecnológica do dinheiro sempre evoluiu. As moedas deram lugar ao papel. O papel deu lugar aos registros eletrônicos. Os registros eletrônicos estão dando lugar a instrumentos digitais programáveis. Cada uma dessas transições mudou o mecanismo da troca monetária. Nenhuma mudou a lógica subjacente da sucessão monetária.
“As stablecoins mudam o veículo. Não mudam a estrada.”
O dinheiro, como sempre, chegará por último.
O padrão histórico examinado ao longo de seis séculos na Parte I tinha, até agora, uma característica constante: quando uma ordem monetária começava a dar sinais de tensão, um sucessor já era visível. Nem sempre reconhecido, nem sempre bem-vindo, mas estruturalmente presente — já acumulando os ativos fundamentais de que a era seguinte dependeria, já gerando a dependência sistêmica que acabaria por exigir uma nova expressão monetária.
Essa característica está ausente da transição atual de um modo que é, pelos padrões do registro histórico, inédito.
A posição do dólar está sob tensão. As trajetórias fiscais testam os limites do que o status de moeda de reserva consegue absorver. Os bancos centrais vêm reduzindo aos poucos suas posições em dólar. O uso geopolítico da infraestrutura de compensação em dólar como arma acelerou os incentivos à desdolarização em boa parte da economia global. Nada disso deve ser descartado.
Mas, quando a Teoria do Ativo Fundamental é aplicada como instrumento de diagnóstico, e não de previsão, a conclusão não é que o dólar esteja desmoronando. É que nenhuma economia montou ainda o sistema produtivo integrado e controlado, sobre os ativos fundamentais emergentes, que a qualificaria, pelo critério histórico, como sucessora.
O trono não está apenas em disputa. No sentido específico que a teoria define — um sistema produtivo controlado que gera uma dependência sistêmica insubstituível —, ele ainda está sendo construído.
Esta pode ser a característica definidora do momento monetário presente: não uma transição em andamento, mas uma transição suspensa entre a erosão de uma velha arquitetura produtiva e a consolidação de uma nova. O dólar persiste não porque o sistema produtivo que o criou continue dominante em todos os sentidos em que já foi, mas porque o sistema produtivo que justificaria um sucessor ainda não foi plenamente montado nem reivindicado.
Os historiadores talvez venham a descrever a passagem do dólar para o que vier depois por meio de tratados, taxas de câmbio e decisões de bancos centrais. Escreverão sobre o momento em que uma nova moeda alcançou o status de reserva, ou sobre o acordo que formalizou uma nova arquitetura monetária, ou sobre a crise que forçou uma reorganização acelerada.
A história sugere que estarão olhando para o lugar errado.
A transição, se já começou, começou muito antes — nos laboratórios que desenvolvem modelos de IA de fronteira, nas minas que extraem lítio e terras raras, nas fábricas de semicondutores que determinam os limites físicos da computação, nas decisões sobre a arquitetura das redes elétricas que se tomam hoje, ao mesmo tempo, em uma centena de países. A questão é se reconheceremos a nova arquitetura antes que chegue o dinheiro que a reflete.
“O dinheiro, como sempre, chegará por último.”
Navegação da série
[Parte 2 de uma série. A Parte 3 examinará o que acontece quando o mundo opera por um período prolongado sem um sucessor claro — uma condição que a história monetária talvez nunca tenha enfrentado.]